

Wikipedia · einfach zusammengefasst · Stand
Umsatzsteuer
Die Umsatzsteuer wird prozentual vom Entgelt (Nettoverkaufspreis = Umsatz des Lieferanten) berechnet und bildet zusammen mit diesem den vom Leistungsempfänger …
Inhalt6 Abschnitte
Begriff, Funktion und Einordnung
Die Umsatzsteuer (USt) ist eine Steuer auf das Entgelt für Lieferungen und sonstige Leistungen von Unternehmern. Sie ist eine Gemeinschaftsteuer, eine indirekte Steuer, eine Verkehrsteuer beziehungsweise wirtschaftlich auch eine Verbrauchsteuer und in vielen Staaten eine harmonisierte Steuer. Außerdem gehört sie zu den wichtigsten Einnahmequellen des Staates.
Die USt wird prozentual vom Entgelt berechnet. Das Entgelt entspricht dem Nettoverkaufspreis beziehungsweise dem Umsatz des Lieferanten. Zusammen mit der Umsatzsteuer ergibt sich der vom Leistungsempfänger zu zahlende Bruttoverkaufspreis. Für den Unternehmer ist die Umsatzsteuer grundsätzlich kein betrieblicher Aufwand und mindert nicht seinen Ertrag.
Indirekt ist die Steuer, weil Steuerschuldner und wirtschaftlich Belasteter normalerweise nicht identisch sind: Der Unternehmer berechnet und führt die Steuer ab, wirtschaftlich trägt sie meist der Endverbraucher. Besteuert werden Lieferungen und sonstige Leistungen gegen Entgelt, die ein Unternehmer im Rahmen seines Unternehmens im Inland ausführt. Das Entgelt umfasst alles, was der Empfänger oder ein Dritter für den Erhalt der Leistung aufwenden muss, ohne die darin enthaltene Umsatzsteuer. Bei bestimmten grenzüberschreitenden Geschäften kann nach § 13b UStG die Steuerschuldnerschaft auf den Leistungsempfänger übergehen.
Die USt ist eine Verkehrsteuer, weil sie durch den Austausch von Leistungen ausgelöst wird. Wirtschaftlich wirkt sie außerdem als Verbrauchsteuer, weil der Endabnehmer die erworbene Leistung konsumiert. Gesetzestechnisch gilt in Deutschland nach § 21 Abs. 1 UStG jedoch nur die Einfuhrumsatzsteuer als Verbrauchsteuer im Sinne der Abgabenordnung. In der deutschen Finanzverfassung ist die USt nach Art. 106 Abs. 3 GG eine Gemeinschaftsteuer.
Entwicklung und europäische Harmonisierung
Verbrauchsteuern entstanden im Unterschied zu Zöllen und Verkehrssteuern erst zu Beginn der Neuzeit. Ihre Anfänge lagen im 16. Jahrhundert in den Niederlanden. Im deutschen Raum führte Kurfürst Friedrich Wilhelm 1685 die Generalconsumptionsaccise dauerhaft ein; Sachsen folgte 1703. Im Deutschen Reich und in einzelnen Städten verbreiteten sich entsprechende Abgaben.
In Deutschland führten die hohen Finanzbedarfe des Ersten Weltkriegs 1916 zu einer reichseinheitlichen Stempelsteuer auf Warenlieferungen und 1918 zur Allphasen-Bruttoumsatzsteuer. Diese blieb in der Bundesrepublik bis Ende 1967 und in der DDR bis zum 18. September 1970 bestehen. Der Steuersatz stieg in Deutschland von ursprünglich 0,5 % auf 2,0 % im Jahr 1935, 3,0 % im Jahr 1946 und in der Bundesrepublik 1951 auf 4,0 %.
1968 wurde im Rahmen der Harmonisierung innerhalb der Europäischen Gemeinschaft zur Mehrwertbesteuerung mit Vorsteuerabzug übergegangen. Rechtlich blieb die Bezeichnung Umsatzsteuer erhalten; wirtschaftlich handelt es sich um eine Mehrwertsteuer, weil grundsätzlich nur die Wertschöpfung belastet wird.
Die 6. Richtlinie zum gemeinsamen Mehrwertsteuersystem vom 17. Mai 1977 vereinheitlichte unter anderem die Abgrenzung steuerbarer Umsätze, die Bemessungsgrundlagen und die Steuerbefreiungen. Sie wurde durch die Richtlinie 2006/112/EG vom 28. November 2006 ersetzt, die inhaltlich weitgehend gleich blieb und vor allem redaktionelle Anpassungen enthielt.
Seit dem 1. Januar 1993 entfallen im Warenverkehr innerhalb der EU Zölle und Einfuhrumsatzsteuern. Nach dem weiterhin geltenden Bestimmungslandprinzip wird die Ware grundsätzlich im Land ihrer endgültigen Bestimmung besteuert. Ursprünglich war dies als Übergangsregelung gedacht; inzwischen gilt es unbefristet. Langfristiges Ziel ist das Herkunftslandprinzip, bei dem die Besteuerung im Land des Ursprungs erfolgt. Wann es eingeführt wird, ist laut Artikel nicht absehbar. Seit Januar 2010 gilt in Deutschland für Beherbergungsleistungen die reduzierte Steuer von 7 %; zuvor waren es bis Ende 2009 19 %.
Zwei Systeme und ihre Berechnung
Eine Umsatzbesteuerung kann einphasig, mehrphasig oder allphasig erfolgen. Bei der allphasigen Besteuerung wird jedes Stadium der Wertschöpfungskette erfasst.
Die Allphasen-Brutto-Umsatzsteuer galt in Deutschland von 1918 bis 1967. Ihre Bemessungsgrundlage ist der Bruttoumsatz jeder Produktions- und Handelsstufe. Dadurch hängt die Endbelastung davon ab, wie viele Stufen ein Produkt durchläuft. Vorteile sind die einfache Berechnung und geringe Verwaltungskosten. Nachteile sind der Kumulierungs- oder Kaskadeneffekt, Wettbewerbsverzerrungen und eine eingeschränkte Werttransparenz: Die bereits erhobene Steuer wird Teil der Bemessungsgrundlage der nächsten Stufe.
Beispiel mit 10 %: Ein Hersteller verkauft für 100 € netto und berechnet 10 € Steuer. Der Großhändler verkauft für 210 € netto und berechnet 21 €, der Einzelhändler für 331 € netto und berechnet 33 €. Insgesamt fallen 64 € Steuer auf einen Bruttoverkaufspreis von 364 € an. Damit werden kumuliert rund 18 % des Bruttoverkaufspreises belastet.
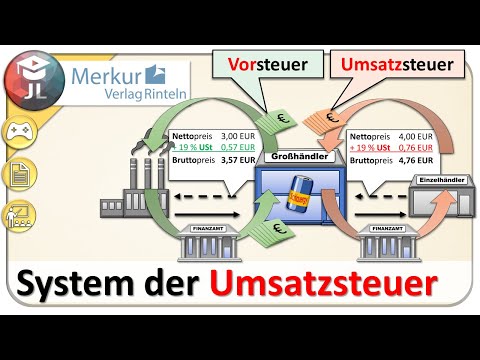
Bei der heute verwendeten Allphasen-Netto-Umsatzsteuer mit Vorsteuerabzug wird die Steuer auf jeder Stufe berechnet, aber die bereits gezahlte Vorsteuer abgezogen. Die Umsatzsteuer bleibt dadurch während der Herstellung und des Handels grundsätzlich neutral; endgültig verbleibt sie beim Staat erst, wenn ein Endverbraucher oder ein nicht vorsteuerabzugsberechtigtes Unternehmen kauft.
Im Beispiel der Wertschöpfungskette verkauft Zulieferer Z Rohstoffe an Produzent P, P an Großhändler G, G an Einzelhändler E und E an den Verbraucher V. Die Bruttobeträge lauten 15 €, 60 €, 75 € und 100 €. Bei 19 % Umsatzsteuer ergeben sich netto 12,61 €, 50,42 €, 63,03 € und 84,03 €. Die enthaltenen Steuerbeträge betragen 2,39 €, 9,58 €, 11,97 € und 15,97 €.
E führt nur 4,00 € an das Finanzamt ab, weil er von den 15,97 € Umsatzsteuer aus seinem Verkauf die Vorsteuer von 11,97 € abzieht. Insgesamt fließen 2,39 € von Z, 7,19 € von P, 2,39 € von G und 4,00 € von E an das Finanzamt, also 15,97 €. Die gesamte Wertschöpfung beträgt 84,03 €; 19 % davon entsprechen 15,97 €. Wirtschaftlich trägt der Endverbraucher die vollständige Steuerlast.
Betrieb, Anmeldung und wirtschaftliche Wirkungen
Aus betriebswirtschaftlicher Sicht ist die Umsatzsteuer zunächst kostenneutral, weil vereinnahmte Umsatzsteuer und gezahlte Vorsteuer verrechnet werden. Die Vorsteuer wird deshalb häufig als durchlaufender Posten behandelt. Nach Abschnitt 10.4 Abs. 3 Satz 1 UStAE sind Steuern, öffentliche Gebühren und Abgaben, die der Unternehmer selbst schuldet, jedoch keine durchlaufenden Posten.
Umsatzsteuer kann Kapital binden und den Endpreis erhöhen. Dadurch kann die Nachfrage sinken. Besonders kleinere Unternehmen und Selbstständige mit Privatkundschaft können Steuererhöhungen als reale Gewinnrückgänge erfahren, wenn sie den Bruttopreis nicht erhöhen können. Ein Handwerker erzielt bei 115 € brutto, 15 % Umsatzsteuer und 85 € Kosten zunächst 15 € Gewinn. Bei 19 % Umsatzsteuer und weiterhin 115 € brutto sinkt der Nettopreis auf 115 € : 1,19 = 96,64 €; der Gewinn beträgt dann 11,64 €. Das entspricht einem Gewinnrückgang von 22,4 %.
Unternehmer berechnen die angefallene Umsatzsteuer im Wege der Selbstveranlagung, melden sie mehrmals jährlich durch Umsatzsteuer-Voranmeldungen an das Finanzamt und führen sie ab. Nach Jahresende werden die geleisteten Zahlungen in der Umsatzsteuererklärung angerechnet.
Die USt ist für den Staat schnell und relativ bürokratiearm zu erheben. Weil fast alle Wirtschaftstransaktionen betroffen sind, war die Abführung insbesondere für kleinere Unternehmen bis in die 1980er Jahre aufwendig; dies war in Deutschland ein Anlass für die Gründung der DATEV im Jahr 1966. Verbraucher können ihre Belastung zeitlich steuern, indem sie mehr oder weniger konsumieren. Der Steuersatz ist jedoch grundsätzlich vom konsumierten Gut und nicht vom Einkommen abhängig.
Kritiker sehen deshalb eine überproportionale Belastung niedriger Einkommen und von Familien, weil diese einen größeren Einkommensanteil konsumieren. Andere verweisen auf niedrigere Sätze für den Grundbedarf und Ausgleich über Sozialsysteme. Der Artikel nennt zugleich steuerbegünstigte Luxusgüter wie Froschschenkel, Wachteleier und Rennpferde.
Nach dem Bestimmungslandprinzip werden Exporte nicht mit der USt des Exportlandes belastet, Importe dagegen mit Einfuhrumsatzsteuer. Gegenüber einer Besteuerung der Produktionsfaktoren, etwa der Arbeit, belastet die Konsumsteuer das Endprodukt. Der Artikel beschreibt dies als Vorteil für die Produktivkräfte, weist aber darauf hin, dass steuerbefreite Unternehmen nach § 4 UStG ihre Vorsteuer nicht abziehen können und dadurch nachgelagerte Unternehmen belastet werden.
Steuerbetrug und fiskalische Bedeutung
Die Umsatzsteuer ist besonders bei internationalen Geschäften und in bestimmten Branchen missbrauchsanfällig. Typisch sind Umsatzsteuerkarusselle: Waren werden über mehrere Stationen geliefert; an einer Station macht ein Unternehmen den Vorsteuerabzug geltend, obwohl der Lieferant die entsprechende Umsatzsteuer nicht an die Finanzverwaltung abführt.
Laut Ifo-Institut für Wirtschaftsforschung beliefen sich die Umsatzsteuerausfälle 2007 auf insgesamt 14 Mrd. Euro. Die Ausfallquote lag 2006 bei 9,5 % und 2007 bei 7,5 %; für 2005 und 2006 wird ein zunächst leicht rückläufiger Trend genannt. Schwarzarbeit und Schwarzgeld können grundsätzlich Umsatzsteuer auslösen, auch wenn direkte Steuern vermieden werden. Häufig wird die Umsatzsteuer jedoch durch Vereinbarungen ohne Rechnung umgangen.
Die Umsatzsteuer hat eine breite Bemessungsgrundlage, weil ihr in der Regel alle Konsumenten unterliegen. Dadurch kann eine relativ kleine Steuersatzänderung auf breiter Grundlage denselben fiskalischen Effekt haben wie eine stärkere Erhöhung einer Steuer mit kleiner Bemessungsgrundlage. Eine Verlagerung von direkten zu indirekten Steuern kann nach der im Artikel wiedergegebenen Kritik die Steuergerechtigkeit verschlechtern, weil indirekte Steuern die finanzielle Leistungsfähigkeit weniger berücksichtigen. Zugleich senkt die USt die Nettotransferhöhe, etwa für Rentner, Pensionäre, Arbeitslose und Kinder; insbesondere nordische Länder wie Schweden nutzen diesen Effekt.
Europa, Steuersätze und internationale Unterschiede
Für die meisten Staaten ist die Umsatzsteuer eine Hauptfinanzierungsquelle. International heißt sie meist VAT (Value Added Tax), in einigen Ländern GST (Goods and Services Tax). Die Abkürzungen unterscheiden sich: Deutschland und Österreich verwenden USt, die Schweiz MWST, TVA, IVA oder TPV, Frankreich TVA, Italien IVA, Dänemark MOMS und das Vereinigte Königreich VAT.
In der EU regelt seit dem 1. Januar 2007 die Mehrwertsteuer-Systemrichtlinie die Umsatzsteuer; sie ersetzte die 6. EG-Richtlinie. Alle Mitgliedstaaten haben ein Mehrwertsteuersystem. Der Regelsteuersatz muss mindestens 15 % betragen; eine Obergrenze gibt es nicht. Ermäßigte Sätze von mindestens 5 % sind für bestimmte Waren und Leistungen möglich. Befreiungen und Nullsätze können nach der Richtlinie vorgesehen werden. Beim Nullsatz bleiben die umsatzsteuerrechtlichen Vorschriften bestehen, insbesondere der Vorsteuerabzug.
Der Tabellenstand Januar 2021 nennt beispielsweise Deutschland mit 19 % Regel- und 7 % ermäßigtem Satz, Frankreich mit 20 %, 10 % und 5,5 %, Dänemark und Schweden mit jeweils 25 %, Luxemburg mit 17 %, 14 %, 8 % und 3 % sowie Ungarn mit 27 %, 18 % und 5 %. Für die EU werden als Minimum 17 % Regelsteuersatz, 10 % Zwischensteuersatz, 5 % ermäßigter Satz, 2,1 % stark ermäßigter Satz und 5 % Dienstleistungssatz angegeben; als Maximum 27 %, 15 %, 18 %, 6 % und 12 %. Die Tabelle enthält außerdem spätere Gültigkeitsangaben, etwa Estland 24 % ab Juli 2025 und Rumänien 21 % ab August 2025.
Bei innergemeinschaftlichen Lieferungen in ein anderes EU-Land wird keine Umsatzsteuer berechnet, wenn der gewerbliche Abnehmer im Zielland besteuert wird. Die Umsatzsteuer-Identifikationsnummer (USt-IdNr. beziehungsweise UID) dient als Nachweis. Seit dem 1. Januar 2010 muss sie bei bestimmten innergemeinschaftlichen Dienstleistungen angegeben werden; seit dem 1. Juli 2010 sind entsprechende Umsätze monatlich statt zuvor vierteljährlich in der zusammenfassenden Meldung anzugeben.
Außerhalb der EU gelten unterschiedliche Systeme. In manchen Ländern wird die Steuer vom Bruttobetrag berechnet. Für Brasilien nennt der Artikel 18 % des Bruttopreises; nach der in der EU üblichen Nettoberechnung entspräche dies 21,951 %. Beispiele für allgemeine Sätze sind Australien 10 %, Japan 10 %, Kanada 5 %, Norwegen 25 %, die Schweiz 8,1 %, die Türkei 18 %, das Vereinigte Königreich 20 % und die Vereinigten Staaten 0–10 %. Historische Vergleichswerte zeigen in ausgewählten europäischen Staaten meist steigende Sätze: Deutschland 11,00 % im Jahr 1976, 14,00 % im Jahr 1987 und 19,0 % im Jahr 2007; Schweden 17,65 %, 23,46 % und 25,0 %.
Lernvideos zu Umsatzsteuer
 4:37
Umsatzsteuer, Erhebung | Wirtschaft Lernvideo
Lernvideos und Vorträge · 1.994 Aufrufe
 6:02
Umsatzsteuer und Vorsteuer einfach erklärt
JL Education · 17.807 Aufrufe
 3:39
Mehrwertsteuer einfach erklärt (explainity® Erklärvideo)
explainity ® Erklärvideos · 267.785 Aufrufe
 3:37
Umsatzsteuer und Vorsteuer - Grundbegriffe der Wirtschaft
Wirtschaft - simpleclub · 679.944 Aufrufe