

Wikipedia · einfach zusammengefasst · Stand
Garantie
Durch Abschluss eines Garantievertrags sichert der Garantiegeber ein künftiges Risiko des Garantienehmers ab.
Inhalt5 Abschnitte
Begriff und zentrale Eigenschaften
Eine Garantie ist im deutschen Zivilrecht die vertragliche Übernahme der Haftung dafür, dass ein bestimmter Erfolg eintritt oder eine drohende Gefahr beziehungsweise ein drohender Schaden abgewendet wird. Der Garantiegeber sichert dadurch ein künftiges Risiko des Garantienehmers ab. Beide Hauptarten der Garantie setzen einen Vertrag zwischen Garantiegeber und Garantienehmer voraus.
Das wichtigste Merkmal gegenüber der Bürgschaft ist die fehlende Akzessorietät. Der Garantievertrag ist also grundsätzlich unabhängig vom Bestand und von der Durchsetzbarkeit der Hauptforderung gegen den Hauptschuldner. Der Garantiegeber haftet regelmäßig verschuldensunabhängig. Für seine Inanspruchnahme muss der abgesicherte Erfolg ausgeblieben oder der abgesicherte Misserfolg tatsächlich eingetreten sein. Diesen Umstand muss der Gläubiger im Streitfall als anspruchsbegründende Tatsache nachweisen; außerdem dürfen die daraus entstandenen Nachteile nicht bereits vom Hauptschuldner ausgeglichen worden sein.
Der Garantiegeber kann die Zahlung deshalb grundsätzlich nicht mit dem Hinweis verweigern, der Garantienehmer müsse zunächst gerichtlich gegen den Hauptschuldner vorgehen. Die Einrede der Vorausklage nach § 771 BGB gilt nicht entsprechend. Erfüllt der Garantiegeber seine Verpflichtung, hat er regelmäßig aus dem Auftragsverhältnis nach § 670 BGB einen Erstattungsanspruch gegen den Hauptschuldner.
Bei einer Garantie auf erstes Anfordern muss der Garantiegeber zunächst ohne Prüfung zahlen, ob der materielle Garantiefall tatsächlich eingetreten ist. Diesen Einwand kann er erst in einem späteren Rückforderungsprozess geltend machen.
Die zwei Hauptarten
Im deutschen Zivilrecht werden Beschaffenheitsgarantien und Leistungsgarantien unterschieden.
Eine Beschaffenheitsgarantie, auch Eigenschaftsgarantie genannt, verpflichtet den Hersteller oder Händler dazu, dafür einzustehen, dass eine Kaufsache oder ein Werk bestimmte Eigenschaften oder eine bestimmte Beschaffenheit besitzt. Nach § 443 BGB erweitert oder erleichtert sie die gesetzlichen Gewährleistungsrechte, insbesondere Nacherfüllung, Minderung, Rücktritt und Schadensersatz. Normalerweise setzen diese Rechte eine mangelhafte Leistung voraus, etwa die Lieferung einer beschädigten Ware (§ 437 BGB und § 634 BGB). Eine typische Erweiterung ist ein freiwilliges Umtauschrecht innerhalb einer bestimmten Frist, auch Zufriedenheitsgarantie genannt.
Übernimmt der Garantiegeber die Garantie dafür, dass eine Sache eine ursprünglich vorhandene Beschaffenheit während einer bestimmten Dauer behält, handelt es sich um eine Haltbarkeitsgarantie. Nach § 443 Abs. 2 BGB wird vermutet, dass ein während der Geltungsdauer auftretender Sachmangel die Rechte aus der Garantie begründet. Eine Beschaffenheitsgarantie kann durch eine ausdrückliche Erklärung, etwa einen Garantieschein, oder durch eine einschlägige Werbeaussage abgegeben werden. Der Vertrag kann nach § 151 BGB durch stillschweigende Annahme zustande kommen. Eine Werbeaussage ist jedoch kein Angebot, wenn erkennbar nur zum Abschluss eines Garantievertrags aufgefordert werden soll. In der Praxis entsteht der Garantievertrag daher regelmäßig beim Abschluss des Kauf- oder Werkvertrags. Ausdrückliche Garantiebedingungen im Garantieschein gehen der Werbung vor. Gegenüber Verbrauchern müssen Garantieerklärungen nach § 479 BGB bestimmte inhaltliche Anforderungen erfüllen; Informationen über eine beworbene Herstellergarantie müssen Interessenten bereits vor Vertragsschluss erhalten.
Bei der Leistungsgarantie, auch Erfolgsgarantie oder Interzessionsgarantie genannt, haftet der Garantiegeber für einen künftigen Schaden oder Verlust oder für den Eintritt beziehungsweise das Ausbleiben eines bestimmten wirtschaftlichen Erfolgs, unabhängig von einem Verschulden. Anders als bei der Bürgschaft kann er sich grundsätzlich nicht auf Einreden oder Gegenrechte des Hauptschuldners berufen. Deshalb wird die Leistungsgarantie meist von einem Dritten, häufig einer Bank, übernommen. Sie dient besonders bei Geschäften mit hohem Geldwert dazu, dem Gläubiger neben dem Vertragspartner einen weiteren Schuldner zu verschaffen. Im Bauvertragsrecht kann sie etwa die Verpflichtungen eines Bauunternehmers absichern. Im Garantiefall sind die zur Wiederherstellung des ordnungsgemäßen Zustands erforderlichen Schäden und Geldbeträge zu ersetzen, beispielsweise die Kosten eines Ersatzobjekts oder die Beseitigung von Verzögerungsschäden.
Beispiel einer Leistungsgarantie
Ein Grundstückseigentümer beauftragt einen Bauunternehmer, für 15 Millionen Euro innerhalb von drei Jahren ein zehnstöckiges Miethaus zu errichten. Die X-Bank garantiert dem Grundstückseigentümer die Einhaltung der Bauzeit, wobei ihre Haftung auf 1,5 Millionen Euro begrenzt ist. Das Projekt wird sechs Monate zu spät fertiggestellt. Dadurch verliert der Eigentümer 180.000 Euro an Mieteinnahmen.
Die verspätete Fertigstellung verletzt die Vertragspflichten des Bauunternehmers; wegen des relativen Fixgeschäfts haftet er für den entstandenen Schaden. Zusätzlich kann der Grundstückseigentümer die Bank aus dem Garantievertrag in Anspruch nehmen. Ob der Anspruch gegen den Bauunternehmer besteht oder durchsetzbar ist, ist für den Anspruch gegen die Bank grundsätzlich unerheblich. Die Bank kann sich nur darauf berufen, dass der Schaden nicht eingetreten oder bereits vom Bauunternehmer ausgeglichen worden sei.
Typische Erscheinungsformen
Im internationalen Handelsverkehr haben sich unter anderem folgende Garantieformen entwickelt:
- Die Anzahlungsgarantie oder Rückzahlungsgarantie sichert dem Käufer die Rückzahlung einer geleisteten Anzahlung, wenn der Vertrag nicht durchgeführt wird.
- Die Ausbietungsgarantie verpflichtet einen Dritten, bei der Zwangsversteigerung einer mit einem Grundpfandrecht belasteten Immobilie bis zur Höhe des Mindestgebots zu bieten.
- Die Bietungsgarantie oder Bereitschaftserklärung sichert zu, dass ein erfolgreicher Bieter die unmittelbar folgenden Pflichten, etwa die Vertragsunterzeichnung und die Stellung einer Erfüllungsgarantie, erfüllt.
- Die Erfüllungs-, Liefer- oder Vertragserfüllungsgarantie betrifft die ordnungsgemäße Erfüllung der Pflichten eines Verkäufers oder Werkunternehmers.
- Die Gewährleistungsgarantie sichert die Erfüllung von Gewährleistungspflichten nach mangelhafter ursprünglicher Leistung.
- Die Zahlungsgarantie sichert die Erfüllung einer vertraglichen Zahlungsverpflichtung; die Mietgarantie betrifft insbesondere die Zahlung der vereinbarten Miete.
- Die Delkrederegarantie betrifft im Handelsrecht die Zahlungsfähigkeit (§ 86b, § 394 HGB). Die Wechseleinlösungsgarantie sichert die Erfüllung einer Wechselverpflichtung zum Stichtag.
- Die Konnossementsgarantie betrifft Schäden, die entstehen können, wenn Waren ohne vorliegende Frachtpapiere an den vermeintlichen Importeur übergeben werden.
- Die Zollgarantie sichert gegenüber der Zollbehörde die Zahlung eines gestundeten Zolls.
- Die Mobilitätsgarantie stellt bei Ausfall eines angebotenen Fahrzeugs Ersatzmobilität, etwa durch Pannenhilfe oder ein Ersatzfahrzeug, bereit.
- Die Zufriedenheitsgarantie ermöglicht bei Unzufriedenheit mit einer Ware deren Umtausch oder Rückgabe.
Bankenaufsicht und internationale Regelungen
Seit Januar 2014 gelten Kreditsicherheiten im Bankenaufsichtsrecht als Kreditrisikominderungstechniken. Werden sie nach der in allen EU-Mitgliedstaaten geltenden Kapitaladäquanzverordnung (CRR) anerkannt, müssen Banken Kredite mit weniger Eigenkapital unterlegen als Blankokredite; dadurch können besicherte Kredite günstiger sein. Garantien und Bürgschaften zählen als Personalsicherheiten. Nach Art. 194 CRR müssen Sicherheiten insbesondere rechtswirksam und durchsetzbar, ausreichend liquide, wertstabil und bei einem Kreditereignis zeitnah verwertbar sein. Eine zu starke positive Korrelation zwischen Sicherheit und Kreditnehmerbonität ist unzulässig.
Art. 213 CRR verlangt grundsätzlich unmittelbare Garantien; bestimmte Rückgarantien werden nach Art. 214 Abs. 1 CRR anerkannt. Nach Art. 215 CRR muss der Garant bei Ausfall des Kreditnehmers uneingeschränkt in Anspruch genommen werden können, ohne dass das Institut den Betrag zuerst beim Kreditnehmer einfordern muss. Garantien auf erstes Anfordern erfüllen dieses Kriterium. Nach Art. 183 Abs. 1c CRR muss die Garantie schriftlich, unwiderruflich und gegen den Sicherungsgeber vollstreckbar sein. Die wirtschaftliche Leistungsfähigkeit des Sicherungsgebers ist wie die des Kreditnehmers zu prüfen. Nach Art. 233 Abs. 1 CRR wird als Sicherheit der Betrag angesetzt, zu dessen Zahlung sich der Garant im Kreditereignis verpflichtet hat.
In Österreich ist die Gewährleistung in §§ 922 bis 933b ABGB geregelt; für Verbraucher gelten zusätzlich §§ 8 bis 9b KSchG. Die Garantie gilt nach § 880a ABGB als zulässig. In der Schweiz beträgt die Gewährleistungsfrist seit Januar 2013 zwei Jahre (Art. 210 Abs. 1 OR); möglich sind Wandelung, Kaufpreisminderung oder Ersatz. Die Garantie wird als Vertrag zulasten eines Dritten nach Art. 111 OR behandelt.
In Frankreich regeln der Code de la Consommation und Art. 1641 Code civil die gesetzliche Konformitäts- beziehungsweise die Mängelgewährleistung. Zu den persönlichen Sicherheiten gehören nach Art. 2287-1 CC Bürgschaft, autonome Garantie nach Art. 2321 CC und Absichtserklärung nach Art. 2322 CC. In Italien behandeln die Art. 128 bis 135 des Verbraucherkodex die gesetzliche und die vertragliche Garantie. Spanien regelt die Haftung für verborgene Mängel in Art. 1884 und Art. 1885 Código Civil.
In England beruht der Garantievertrag auf dem Common Law und dem „Statute of Frauds“ von 1677, Section 4. Das US-Recht unterscheidet zwischen guaranty und suretyship. US-Banken ist die Bankgarantie untersagt; als Ersatz entwickelte sich das Stand-by Letter of Credit, ein Akkreditiv mit Sicherungszweck, für das die ERA 600 ein internationales Regelwerk bilden.
Lernvideos zu Garantie
 2:44
Garantie und Gewährleistung
Bundesministerium der Justiz und für Verbraucherschutz · 140.538 Aufrufe
 3:09
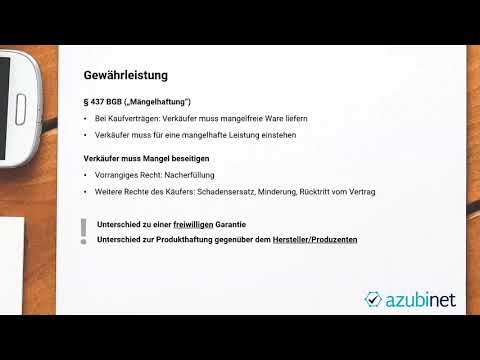
Gewährleistung, Garantie, Produkthaftung - Abschlussprüfung Verkäufer / Kaufmann im Einzelhandel
Azubinet · 6.411 Aufrufe
 10:50
Was ist Garantie? Was ist Gewährleistung? (Tim erklärt Wirtschaft 6)
Tim erklärt Wirtschaft · 261 Aufrufe
 4:59
12 Märchen Merkmale 🧙 So erkennst du Märchen garantiert
lernfoerderung · 91.118 Aufrufe