

Wikipedia · einfach zusammengefasst · Stand
Leistung (Rechnungswesen)
Leistung (englisch output) ist in der Betriebswirtschaftslehre und im Rechnungswesen die Ausbringungsmenge von Gütern oder Dienstleistungen aus dem …
Inhalt5 Abschnitte
Begriff und Bedeutung
Leistung (englisch output) bezeichnet in Betriebswirtschaftslehre und Rechnungswesen die Ausbringungsmenge von Gütern oder Dienstleistungen aus dem Produktionsprozess eines Unternehmens. Sie steht den Kosten gegenüber; beide repräsentieren stets den Betriebszweck.
Die Leistung ist das Ergebnis der betrieblichen Tätigkeit. Wird die Ausbringung in Geldeinheiten bewertet, ist dafür genauer der Begriff Umsatzerlöse geeignet.
Marktleistungen und Eigenleistungen
Marktleistungen sind für den Markt bestimmte Leistungen. Sie entstehen entweder durch Produktion oder durch Lagerabbau und führen zu Umsatzerlösen.
Innerbetriebliche Eigenleistungen werden ausschließlich für die eigene Produktion verwendet, zum Beispiel eine selbst erstellte Maschine. Als aktivierte Eigenleistungen erhöhen sie die Gesamtleistung.
Gesamtleistung im Gesamtkostenverfahren
Die Gesamtleistung ist eine Zwischensumme der Gewinn- und Verlustrechnung im Gesamtkostenverfahren. Nach § 275 Abs. 2 HGB gilt:
Umsatzerlöse +/- Bestandsveränderungen
- aktivierte Eigenleistungen = Gesamtleistung
Ein Lageraufbau erhöht die Gesamtleistung gegenüber den Umsatzerlösen, weil die gelagerten Güter in der aktuellen Rechnungsperiode produziert wurden. Ein Lagerabbau verringert die Gesamtleistung, weil die dabei verkauften Güter aus früheren Perioden stammen.
Leistung, Ertrag und Kostenrechnung
Betriebliche Leistung führt zu einem Wertezuwachs und damit zu einer Erhöhung des Betriebsvermögens. Kosten bedeuten dagegen Werteverzehr.
Der Zweckertrag wird in der Leistungsrechnung als Grundertrag erfasst und entspricht der Grundleistung. Zusammen mit der Zusatzleistung ergibt sich die Gesamtleistung:
Gesamtleistung = Grundleistung + Zusatzleistung
Eine Andersleistung liegt vor, wenn ihr ein Ertrag in anderer Höhe gegenübersteht. Eine Zusatzleistung hat keinen entsprechenden Ertrag, weil sie unentgeltlich erbracht wird, etwa kostenlose Dienstleistungen des Sozialamts oder kostenlose Möbelmontage. Zusatzleistungen tragen der Fachliteratur zufolge wesentlich stärker zur Kundenzufriedenheit bei als die Erfüllung der Grundleistung.
Abgrenzung neutraler Erträge
Die Kosten- und Leistungsrechnung erfasst neben Kosten auch die Betriebsleistung. Ihre Ermittlung benötigt eine Erfolgsrechnung, welche die sachzielorientierte Güterentstehung misst.
Keine Leistung sind sachzielfremde Erträge, zum Beispiel Einnahmen aus einer Kantine, periodenfremde Erträge aus vergangenen oder künftigen Perioden, außerordentliche Erträge wie Subventionen sowie bewertungsbedingte neutrale Erträge wie Zuschreibungen.
Lernvideos zu Leistung (Rechnungswesen)
 14:10
Ausgabe Einnahme Aufwand Ertrag Kosten Leistung Unterschied
Alles Andy · 11.175 Aufrufe
 10:56
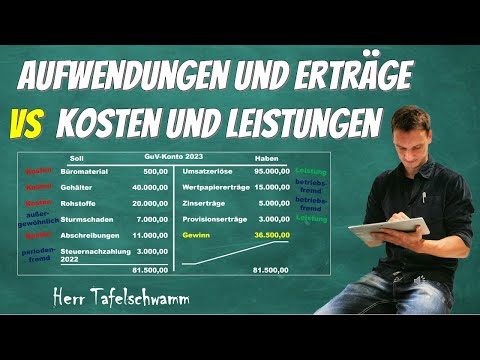
Aufwand und Ertrag VS Kosten und Leistung - Unternehmensergebnis VS Betriebsergebnis-Einfach erklärt
Herr Tafelschwamm · 27.060 Aufrufe
 4:51
Abgrenzung Einzahlung, Einnahme, Ertrag
Wirtschaft - simpleclub · 81.844 Aufrufe
 6:29
Kostenartenrechnung 1 - Aufwendungen, Grundkosten, Anderskosten & Zusatzkosten einfach erklärt
Die Merkhilfe Wirtschaft · 27.013 Aufrufe